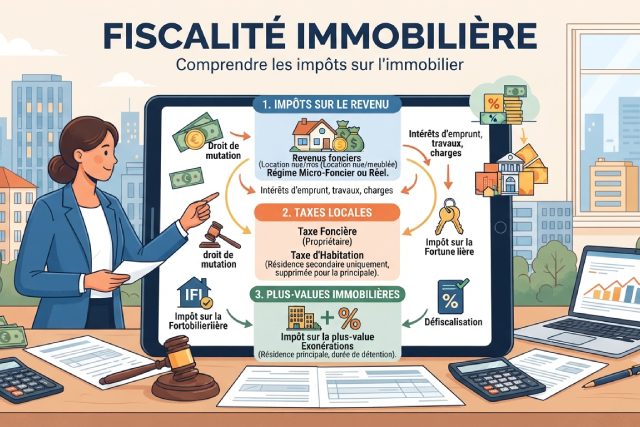
La fiscalité immobilière demeure une composante fondamentale des stratégies patrimoniales en France, affectant directement la rentabilité des investissements. Avec l’apparition en 2025 de nouvelles lois et réformes, les opportunités d’optimisation fiscale se sont complexifiées, imposant aux investisseurs un ajustement constant de leurs méthodes. Aujourd’hui, comprendre les évolutions du régime réel, des dispositifs de défiscalisation comme la loi Pinel ou encore les récentes modifications sur le traitement des plus-values immobilières s’avère indispensable pour maximiser ses rendements tout en respectant la législation. Par ailleurs, la gestion fine des charges déductibles, l’organisation juridique adaptée notamment via SCI ou SARL de famille, et la maîtrise des mécanismes de défiscalisation constituent des leviers puissants pour allier performance et sécurité fiscale dans un contexte législatif mouvant.
Les nouveaux dispositifs de défiscalisation en fiscalité immobilière pour 2026
Les dispositifs de défiscalisation en immobilier évoluent chaque année, et 2026 ne fait pas exception. Le successeur du dispositif Pinel, appelé désormais Pinel+, se distingue par des conditions plus rigoureuses en termes de performances énergétiques tout en proposant une réduction d’impôt maximale de 17,5% étalée sur 12 ans, contre 21% auparavant. Cette révision s’inscrit dans la volonté gouvernementale de favoriser des logements plus économes en énergie conformément aux normes RE2020 et aux ambitions écologiques. Investir dans une zone tendue avec un bien durable apporte donc un avantage fiscal certes légèrement moindre mais plus durable et socialement responsable.
Le dispositif Denormandie reste à privilégier pour les villes moyennes en revitalisation. L’extension récente de son périmètre inclut désormais davantage de bassins urbains, permettant à un plus grand nombre d’investisseurs d’y accéder. Pour bénéficier de la réduction fiscale, un seuil minimum de travaux équivalant à 25% du coût global de l’opération doit être respecté, ce qui incite à la rénovation lourde plutôt qu’à un simple entretien. Ce dispositif s’inscrit dans une double logique : dynamiser l’immobilier ancien tout en apportant un avantage fiscal attractif de 18% sur 9 ans. Par exemple, un investisseur réalisant un programme de rénovation dans une ville moyenne peut espérer optimiser son imposition tout en participant à la revalorisation urbaine.
Le statut LMNP (Loueur en Meublé Non Professionnel) continue également d’attirer les investisseurs grâce à un plafond d’amortissement relevé à 350 000 euros en 2025, facilitant la création d’un déficit fiscal reportable. Cette fiscalité permet d’amortir non seulement le bien mais aussi le mobilier, réduisant fortement la base imposable sur les revenus locatifs. Prenons l’exemple d’un bailleur disposant d’un studio acheté 200 000 euros avec mobilier valorisé à 15 000 euros : l’amortissement sur la durée peut annuler la totalité de ses revenus fonciers, voire générer un déficit à imputer sur ses revenus locatifs futurs, ce qui maximise son optimisation fiscale.
La nouveauté majeure réside dans le dispositif « Transition Habitat ». Cette mesure récompense l’acquisition de logements anciens nécessitant des rénovations énergétiques complètes par une réduction d’impôt pouvant atteindre 25%. Le propriétaire s’engage à louer son bien pendant 15 ans, avec un plafond d’investissement fixé à 400 000 euros. Ce dispositif s’insère parfaitement dans la stratégie gouvernementale pour réduire les passoires énergétiques tout en stimulant l’investissement locatif durable. Les contribuables qui combinent cet engagement avec des prêts à taux zéro pour financer ces travaux remportent une double optimisation, tant fiscale que financière, renforçant ainsi la rentabilité globale.
Structures juridiques adaptées pour une optimisation fiscale immobilière efficace
Le choix de la structure juridique est l’une des clés majeures pour réduire son imposition sur un patrimoine immobilier. En 2026, la SCI (Société Civile Immobilière) reste une option privilégiée pour les familles souhaitant organiser la détention collective de leurs biens tout en facilitant la transmission. Son régime par défaut à l’impôt sur le revenu (IR) permet une transparence fiscale, où chaque associé est imposé selon ses propres revenus et charges. En parallèle, la possibilité d’opter temporairement pour l’impôt sur les sociétés (IS) pendant cinq ans offre désormais une souplesse supplémentaire, notamment pour des opérations comprenant des travaux importants ou souhaitant amortir le patrimoine.
La SARL de famille connaît aussi un regain d’intérêt grâce à la réduction du taux d’IS à 20% pour les bénéfices inférieurs à 100 000 euros. Cette structure permet, comme la SCI à l’IS, de déduire intégralement les charges financières et d’exploitation, dont les intérêts d’emprunts, ce qui n’est pas possible en détention directe. Considérons un investisseur avec un revenu annuel limité à 90 000 euros, la gestion via une SARL de famille lui permettrait non seulement d’amortir ses biens mais aussi d’engranger une économie d’impôt significative par rapport à un régime d’imposition classique.
L’indivision, souvent perçue comme une situation transitoire ou peu flexible, gagne en intérêt avec la nouvelle loi de finances 2025. Le pacte d’indivision renforcé prolonge la durée d’engagement de gestion collective des biens jusqu’à 30 ans, alors qu’elle était auparavant limitée à 5 ans. Ce cadre juridique offre aussi un abattement fiscal de 30% lors des transmissions successorales, à condition que les héritiers maintiennent l’indivision sur une décennie. Cette mesure crée une incitation à la conservation collective et facilite la sortie progressive du patrimoine aux générations suivantes sans alourdir la charge fiscale.
La SCI à l’IS se distingue par la capacité à créer des réserves non distribuées, finançant ainsi de nouveaux investissements sans augmenter les charges fiscales immédiates. Le taux d’imposition effectif sous les 25% est particulièrement attractif en comparaison des tranches marginales élevées pouvant atteindre 45% du barème de l’impôt sur le revenu, sans compter les prélèvements sociaux. Cette stratégie convient particulièrement aux investisseurs disposant d’un portefeuille conséquent et souhaitant capitaliser plutôt que percevoir des revenus locatifs immédiats.
Régimes fiscaux spécifiques et stratégies gagnantes en investissement locatif 2026
En 2026, l’investissement locatif bénéficie de plusieurs régimes fiscaux optimisés qui facilitent la gestion des revenus tout en maximisant les déductions. Le régime super-simplifié pour les locations nues, destiné aux propriétaires percevant moins de 30 000 euros de revenus annuels, révolutionne la fiscalité en appliquant une déduction forfaitaire de 50% sans nécessité de justifier les charges. Cette nouveauté atténue les contraintes administratives des petits portefeuilles, rendant la location nue plus attractive.
Pour la location meublée, le statut LMNP conserve son attractivité avec le choix entre le micro-BIC, qui offre un abattement fixe de 50% sur les recettes, et le régime réel, permettant quant à lui de déduire l’ensemble des charges et surtout d’amortir le bien. Une innovation majeure concerne l’extension du régime de location saisonnière dans les zones rurales en revitalisation : l’abattement fiscal passe ainsi à 71% des revenus, une véritable aubaine pour les investisseurs dans ces territoires. Cette mesure ouvre la porte à un développement durable et à une dynamisation économique locale soutenue par la fiscalité.
Le démembrement de propriété s’inscrit dans l’actualité des stratégies d’optimisation. La révision du barème de valorisation de l’usufruit temporaire permet d’obtenir une décote allant jusqu’à 60% pour un usufruit étalé sur 20 ans, rendant l’acquisition de la nue-propriété plus abordable. Pendant cette période, l’usufruitier perçoit les loyers et est imposé sur ces revenus, tandis que le nu-propriétaire bénéficie de l’exonération d’IFI et d’absence d’imposition sur les revenus fonciers, un levier puissant pour alléger la fiscalité patrimoniale tout en préparant la transmission.
Enfin, les résidences de services, qu’elles soient étudiantes, seniors ou touristiques, proposent un régime fiscal hybride intéressant. Sous statut LMNP, le bien s’amortit sur 25 ans, avec amortissement des services sur 10 ans. Si l’exploitant est assujetti à la TVA, l’investisseur peut récupérer la totalité de la TVA à l’achat, réduisant ainsi significativement le coût d’acquisition et améliorant la rentabilité nette. Une économie fiscale pouvant aller jusqu’à 40% du prix d’achat illustre la pertinence de ce choix dans une stratégie bien calibrée.