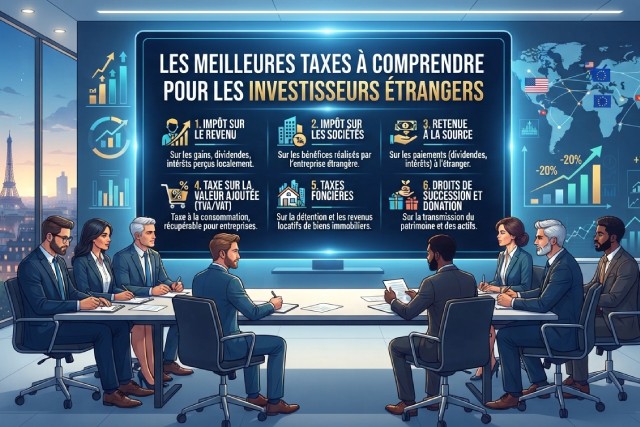
Dans un paysage économique mondial où la mobilité des capitaux est plus fluide que jamais, comprendre les mécanismes fiscaux essentiels devient indispensable pour les investisseurs étrangers. Naviguer dans la complexité des taxes internationales, des conventions fiscales, ainsi que des obligations déclaratives représente un défi majeur mais incontournable pour sécuriser et optimiser ses placements. La fiscalité des investissements à l’international influence non seulement la rentabilité, mais également la conformité légale des projets entrepreneuriaux hors des frontières nationales. Chaque pays offre un régime fiscal spécifique, souvent complexe, assorti de ses propres règles en matière d’imposition des non-résidents, de retenue à la source et de traitement des revenus transfrontaliers. Les risques liés à la double imposition et aux sanctions pour non-déclaration pèsent tout autant que les opportunités d’optimisation fiscale bien maîtrisée.
Les fondamentaux des taxes internationales pour investisseurs étrangers
Comprendre les bases de la fiscalité internationale s’avère crucial dès lors que l’on investit hors de ses frontières d’origine. La fiscalité des investissements implique une interaction complexe entre la résidence fiscale de l’investisseur, la source des revenus générés ainsi que les conventions fiscales établies entre pays. Ces conventions, conclues par les États, ont pour objectif principal d’éviter la double imposition, phénomène où un même revenu est taxé deux fois, simultanément dans deux juridictions différentes.
Pour illustrer, imaginons un investisseur français qui achète un bien immobilier en Colombie. La source de revenus (les loyers perçus) est colombienne, mais l’investisseur reste résident fiscal en France. Dans ce cas, les règles fiscales dictées par la convention fiscale franco-colombienne détermineront quel pays impose les revenus locatifs et à quel taux. En général, la Colombie prélèvera un impôt à la source, tandis que la France intégrera ce revenu dans son assiette fiscale, accordant toutefois un crédit d’impôt pour éviter une double charge.
Il est donc essentiel d’identifier précisément la résidence fiscale de l’investisseur, base sur laquelle s’appliquera la plupart des règles. La résidence fiscale dépend le plus souvent du lieu principal d’habitation ou du centre des intérêts économiques. Toutefois, certains pays peuvent appliquer des critères spécifiques, par exemple la durée de présence sur le territoire. La compréhension de ces critères est primordiale afin d’éviter des litiges fiscaux ou des redressements coûteux. Pour les investisseurs étrangers, cette étape est également la porte d’entrée vers l’accès au bénéfice des conventions fiscales, souvent méconnues mais fortement protectrices.
L’appréhension des notions comme la retenue à la source constitue une autre pierre angulaire. Ce prélèvement fiscal effectué à la source sur les revenus rémunérant des non-résidents peut varier de 0 % à 30 % voire plus selon les pays et la nature des revenus (dividendes, intérêts, royalties). Cela impacte directement le rendement net des investissements internationaux, rendant indispensable une analyse préalable des régimes en vigueur. En résumé, intégrer ces fondamentaux permet à l’investisseur de planifier efficacement, d’anticiper les coûts fiscaux et de sécuriser ses flux financiers à long terme.
Optimisation fiscale et stratégies pour investisseurs étrangers
La fiscalité des investissements internationaux n’est pas uniquement synonyme de charges à supporter, elle peut devenir un levier puissant lorsqu’elle est bien maîtrisée. Plusieurs stratégies d’optimisation fiscale permettent d’améliorer la rentabilité tout en restant dans la légalité et en respectant pleinement les obligations déclaratives à l’échelle globale.
Un des premiers conseils pour un investisseur étranger est d’adopter une diversification géographique réfléchie. Par exemple, au lieu de concentrer ses fonds dans un seul pays à fiscalité élevée, il peut répartir ses avoirs dans plusieurs juridictions, en profitant des régimes plus avantageux et des conventions fiscales favorables. Cette approche permet un apport de souplesse et de résistance face aux modifications législatives imprévues.
La structuration des investissements via des entités juridiques adaptées est un autre levier. La création de holdings dans des pays présentant des régimes fiscaux attractifs offre souvent la possibilité de réduire la charge fiscale globale grâce à des mécanismes de remontée de dividendes, d’exonérations sur les plus-values ou encore de clauses spécifiques aux sociétés mères et filiales. Les investisseurs doivent toutefois veiller à ce que ces montages demeurent strictement conformes aux règles internationales afin d’éviter les redressements basés sur des accusations d’évasion fiscale.
Par ailleurs, la gestion optimale des crédits d’impôt étrangers est une compétence clé. Lorsqu’un impôt a été prélevé à la source dans le pays de résidence du revenu, il est parfois possible, via les dispositions des conventions fiscales, de récupérer tout ou partie de cet impôt sous forme de crédit dans le pays de domicile fiscal. Une bonne maîtrise de ces mécanismes évite la double imposition qui constitue un frein majeur pour les flux de capitaux.
La planification successorale internationale complète ces stratégies d’optimisation. En effet, les droits de succession sur un patrimoine international peuvent rapidement devenir très élevés, en raison des différences entre systèmes nationaux. Par exemple, un investisseur détenant des biens immobiliers en Tunisie et en France devra prendre en compte non seulement la fiscalité immobilière mais aussi les conventions en matière de successions pour éviter un cumul pénalisant. Une organisation anticipée, incluant éventuellement la mise en place de trusts ou de donations, peut réduire ces charges tout en simplifiant les transmissions.
Au final, l’optimisation fiscale internationale nécessite une approche personnalisée, tenant compte des objectifs patrimoniaux, de la nature des actifs et des législations locales et internationales. L’accompagnement par des spécialistes devient alors indispensable pour mettre en œuvre ces stratégies avec efficacité et sérénité.
Défis et obligations de conformité fiscale des investisseurs étrangers
L’un des volets les plus délicats pour les investisseurs étrangers concerne la conformité fiscale. Les évolutions récentes dans la réglementation internationale tendent à renforcer le contrôle des flux financiers transfrontaliers, rendant la déclaration fiscale un enjeu central. Sous-estimer cette obligation expose à des sanctions lourdes, et parfois à des conséquences réputationnelles difficiles à réparer.
Les règles telles que la loi américaine FATCA ou la norme CRS (Common Reporting Standard) ont démocratisé l’échange automatique d’informations entre administrations fiscales. Ainsi, même les comptes bancaires détenus à l’étranger sont scrutés, ce qui impose aux investisseurs non-résidents de déclarer l’ensemble de leurs actifs à l’étranger. Les sanctions applicables en cas de non-respect s’élèvent à plusieurs milliers d’euros et peuvent aller jusqu’à des majorations de 80 % des montants d’impôts éludés.
Il faut aussi garder à l’esprit que la retenue à la source par les pays étrangers ne décharge pas toujours complètement de l’obligation de déclaration dans sa résidence fiscale. Par exemple, un investisseur français percevant des dividendes d’une société japonaise devra s’acquitter en France de la déclaration de ces revenus, même si une retenue à la source a été appliquée au Japon. Il pourra ensuite solliciter un crédit d’impôt pour éviter la double imposition, dans la limite des règles fiscales françaises.
Par ailleurs, la complexité accrue des régimes imposant la déclaration des plus-values, notamment dans le cadre des ventes d’actifs à l’étranger, oblige les investisseurs à maîtriser l’ensemble des règles pour éviter les erreurs. La durée de détention, les exonérations spécifiques et les taux d’imposition varient selon les conventions fiscales applicables et influent directement sur la fiscalité à supporter.
Enfin, la déclaration des comptes bancaires étrangers demeure une obligation trop souvent méconnue. Depuis l’application étendue de la CRS, cette déclaration concerne toute personne physique résidente fiscale française détenant un compte à l’étranger, quelle que soit la nature du compte (compte courant, livret, etc.). Sanctions cumulatives, amendes forfaitaires, risque de saisie des avoirs sont autant de conséquences d’un manquement volontaire ou involontaire. Dans ce contexte, s’entourer de professionnels compétents et mettre en place des procédures internes de suivi est devenu un passage obligé pour sécuriser sa situation fiscale.